
 10 Tháng mười một, 2026
Mô hình hồi quy tuyến tính là công cụ nền tảng của thống kê và khoa học dữ liệu. Nó giúp đo lường mức độ ảnh hưởng của một hay nhiều yếu tố lên kết quả. Trong bài viết dưới đây, hãy cùng Luận Văn 1080 tìm hiểu mô hình này từ A–Z, để bạn có thể hiểu rõ và tự tin áp dụng vào bài phân tích của mình.
1. Mô hình hồi quy tuyến tính là gì?
Mô hình hồi quy tuyến tính (Linear Regression Model – LRM) là phương pháp thống kê dùng để mô tả và đo lường mối quan hệ giữa một biến phụ thuộc (Y) và một hoặc nhiều biến độc lập (X). Mối quan hệ này được biểu diễn bằng một hàm tuyến tính bậc 1, tức một đường thẳng. Các tham số của đường thẳng được ước lượng từ dữ liệu thực tế. Theo giáo trình STAT 501 của Đại học Penn State, hồi quy tuyến tính là phương pháp thống kê cho phép tóm tắt và nghiên cứu mối quan hệ giữa các biến định lượng liên tục.
Nói đơn giản, mô hình trả lời câu hỏi: “Khi X thay đổi một đơn vị, Y thay đổi bao nhiêu?” Các nhà thống kê dùng mô hình toán học để mô tả quan hệ giữa các biến, nhưng ngay cả khi có mô hình, trong thực tế ta không bao giờ biết chính xác mối quan hệ thật. Vì vậy, hồi quy tuyến tính đi tìm đường thẳng phù hợp nhất với dữ liệu quan sát được.
Mô hình hồi quy tuyến tính là gì?
Tìm hiểu thêm: Common Method Bias
2. Phương trình và các thành phần của mô hình hồi quy tuyến tính
Mỗi mô hình hồi quy tuyến tính được biểu diễn bằng một phương trình. Đọc hiểu phương trình này là bước đầu tiên để phân tích và diễn giải kết quả. Dù đơn giản hay phức tạp, mọi phương trình hồi quy tuyến tính đều có hai phần:
- Phần tất định (deterministic component): phần mô hình giải thích được. Phần này cho biết giá trị trung bình có điều kiện của Y khi biết X, ký hiệu E(Y|X). Theo cách giải thích trong kinh tế lượng, ký hiệu E(Y|X) cho thấy mối quan hệ được kỳ vọng đúng trung bình với các giá trị cho trước của biến độc lập.
- Phần ngẫu nhiên (random component): sai số ε (hoặc u). Đây là phần chênh lệch giữa giá trị thực tế của Y và giá trị trung bình mà mô hình dự báo. Sai số mang dấu dương nếu giá trị quan sát nằm trên trung bình có điều kiện và dấu âm nếu nằm dưới.
2.1. Hồi quy tuyến tính đơn biến
Mô hình hồi quy tuyến tính đơn biến (Simple Linear Regression – SLR) chỉ có một biến độc lập. Phương trình tổng quát:
Y = β₀ + β₁X + ε
Trong đó:
- Y: Biến phụ thuộc
- X: Biến độc lập
- β₀: Hằng số hồi quy (hệ số chặn)
- β₁: Hệ số hồi quy (hệ số góc)
- ε: Sai số ngẫu nhiên
Cách đọc dấu của β₁:
- β₁ > 0: X và Y cùng chiều, X tăng thì Y tăng.
- β₁ < 0: X và Y ngược chiều, X tăng thì Y giảm.
- β₁ ≈ 0: gần như không có quan hệ tuyến tính giữa X và Y.
Mô hình hồi quy tuyến tính đơn biến được dùng khi bạn muốn đo mối quan hệ giữa hai biến và một yếu tố đủ để giải thích phần lớn biến động của kết quả.
Ví dụ:
- Lượng mưa và năng suất cây ăn quả.
- Nhiệt độ trung bình và mức tăng mực nước biển.
2.2. Hồi quy tuyến tính đa biến
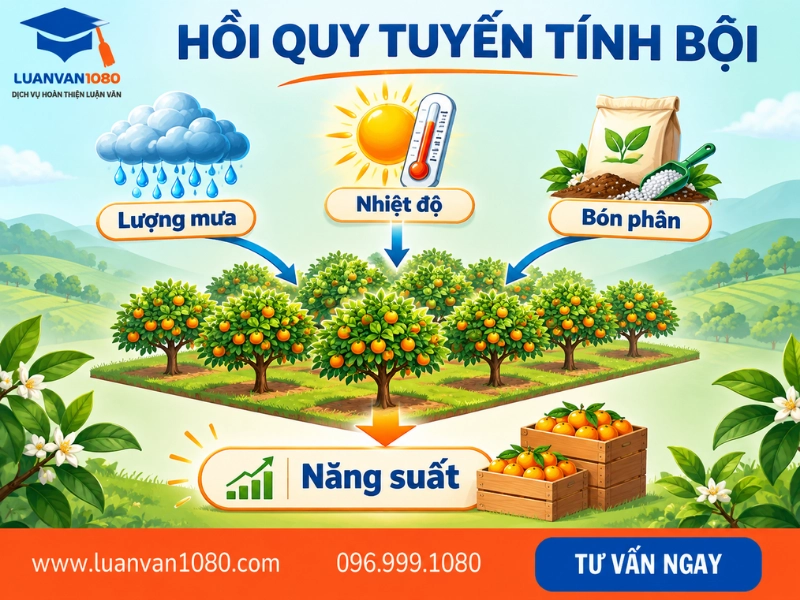
Trong thực tế, một kết quả thường chịu tác động của nhiều yếu tố cùng lúc. Khi đó ta dùng hồi quy tuyến tính bội (Multiple Linear Regression – MLR), tức mô hình có từ hai biến độc lập trở lên:
Yᵢ = β₀ + β₁X₁ᵢ + β₂X₂ᵢ + … + βₙXₙᵢ + εᵢ
Trong đó:
- Yᵢ: Biến phụ thuộc
- X₁ᵢ, X₂ᵢ, …, Xₙᵢ: Biến độc lập
- β₀: Hằng số hồi quy
- β₁, β₂, …, βₙ: Hệ số hồi quy riêng phần
- εᵢ: Sai số ngẫu nhiên
- i: Chỉ số quan sát
Trong hồi quy bội, mỗi hệ số βₖ cho biết tác động riêng của Xₖ lên Y khi giữ nguyên các biến còn lại. Vì vậy, hệ số của cùng một biến có thể khác hẳn so với khi chạy hồi quy đơn. Penn State lưu ý rằng tương quan giữa các biến dự báo có thể làm giá trị hệ số góc thay đổi đáng kể so với khi chạy từng hồi quy đơn riêng lẻ.
Mô hình hồi quy tuyến tính đa biến được dùng khi kết quả phụ thuộc vào nhiều yếu tố đồng thời.
Ví dụ:
- Năng suất cây ăn quả theo lượng mưa, nhiệt độ và tần suất bón phân.
- Chỉ số sức khỏe tim mạch theo chế độ ăn uống và cường độ tập luyện.
- Mức điều chỉnh lương cho nhân viên lâu năm theo lạm phát và số năm công tác.
Hồi quy tuyến tính đa biến
3. Các giả định (assumptions) của mô hình hồi quy tuyến tính cổ điển
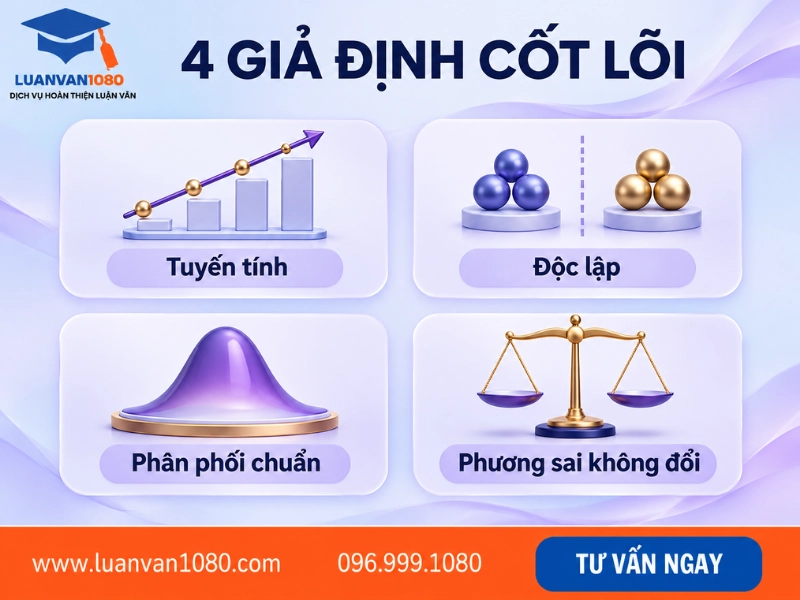
Mô hình hồi quy tuyến tính chỉ cho kết quả đáng tin khi dữ liệu thỏa một số giả định nền tảng. Theo AFIT, các kết luận chỉ hợp lệ khi những giả định cơ bản về dữ liệu và mô hình được đáp ứng. Penn State gói gọn bốn giả định cốt lõi trong từ viết tắt LINE: Linearity, Independence, Normality và Equal variance.
- Mối quan hệ tuyến tính: Quan hệ giữa X và giá trị trung bình của Y phải có dạng gần đường thẳng. Kiểm tra bằng biểu đồ phân tán hoặc biểu đồ phần dư theo giá trị dự báo (residuals vs. fits). Nếu phần dư tạo hình cong hay chữ U, quan hệ thực tế là phi tuyến. Cách khắc phục là biến đổi dữ liệu (log, căn bậc hai) hoặc thêm số hạng X².
- Phần dư độc lập: Sai số của các quan sát không được liên quan đến nhau. Giả định này dễ bị vi phạm với dữ liệu chuỗi thời gian do hiện tượng tự tương quan. Kiểm tra bằng kiểm định Durbin–Watson: giá trị d gần 2 là ổn, gần 0 hoặc gần 4 là dấu hiệu tự tương quan. Nếu vi phạm, p-value sẽ nhỏ “ảo” và dễ dẫn đến kết luận sai.
- Phần dư có phân phối chuẩn: Phần dư cần xấp xỉ phân phối chuẩn để kiểm định t, kiểm định F và khoảng tin cậy chính xác. Cách kiểm tra trực quan nhất là biểu đồ Q-Q: các điểm nên nằm sát đường chéo. Nếu lệch nhiều, nguyên nhân thường là giá trị ngoại lai hoặc mô hình chưa phù hợp.
- Phương sai không đổi: Độ phân tán của phần dư phải ổn định với mọi giá trị của X. Nếu biểu đồ residuals vs. fits có hình cái loa hoặc hình nơ, mô hình gặp hiện tượng phương sai thay đổi (heteroscedasticity). Cách khắc phục là lấy log biến Y, dùng sai số chuẩn vững (robust SE) hoặc hồi quy WLS.
Các giả định (assumptions) của mô hình hồi quy tuyến tính cổ điển
Tìm hiểu thêm: Kurtosis
4. Các bước thực hiện phân tích hồi quy tuyến tính trên phần mềm SPSS
SPSS là một trong những phần mềm phổ biến nhất để chạy mô hình hồi quy tuyến tính, nhất là trong luận văn và nghiên cứu kinh tế, xã hội. Dưới đây là các bước thực hiện.
4.1. Thực hiện lệnh Analyze > Regression > Linear
Bước 1. Chuẩn bị dữ liệu
Nhập dữ liệu vào Data View, mỗi cột là một biến và mỗi dòng là một quan sát. Kiểm tra lại kiểu biến trong Variable View (Measure: Scale).
Bước 2. Mở hộp thoại hồi quy
Vào menu Analyze → Regression → Linear…
Bước 3. Khai báo biến
- Đưa biến phụ thuộc vào ô Dependent.
- Đưa biến độc lập vào ô Independent(s). Nếu chỉ có một biến, đó là hồi quy đơn; từ hai biến trở lên là hồi quy bội.
Bước 4. Chọn Statistics
Tích các mục sau:
- Estimates và Model fit (thường đã được chọn sẵn).
- Collinearity diagnostics: kiểm tra đa cộng tuyến qua VIF, chỉ cần với hồi quy bội. Theo IBM, đa cộng tuyến là tình huống không mong muốn khi một biến độc lập là hàm tuyến tính của các biến độc lập khác.
- Durbin-Watson: kiểm tra tự tương quan của phần dư.
Nhấn Continue.
Bước 5. Chọn Plots
- Kéo *ZRESID vào ô Y và *ZPRED vào ô X. IBM khuyến nghị dùng biểu đồ này để kiểm tra tính tuyến tính và phương sai bằng nhau.
- Tích Histogram và Normal probability plot để kiểm tra phân phối chuẩn của phần dư.
Nhấn Continue.
Bước 6. Chọn phương pháp đưa biến (Method)
- Enter: đưa tất cả biến vào cùng lúc. Đây là lựa chọn phổ biến khi kiểm định mô hình lý thuyết đã xây dựng sẵn.
- Stepwise: SPSS tự thêm hoặc bớt biến theo mức ý nghĩa. Phương pháp này thường dùng cho mục đích khám phá.
Nhấn OK để chạy và xem kết quả ở cửa sổ Output.
4.2. Đọc và diễn giải bảng kết quả (Model Summary, ANOVA, Coefficients)
Sau khi chạy lệnh, SPSS xuất nhiều bảng ở cửa sổ Output. Để đánh giá một mô hình hồi quy tuyến tính, bạn chỉ cần tập trung vào ba bảng chính:
Bảng Model Summary: đánh giá mức độ giải thích của mô hình
- R²: tỷ lệ biến thiên của Y được các biến độc lập giải thích. Ví dụ, R² = 0,6 nghĩa là mô hình giải thích được 60% sự biến thiên của Y.
- Adjusted R²: R² đã điều chỉnh theo số biến. Nên dùng chỉ số này khi báo cáo hồi quy bội.
- Durbin-Watson: giá trị trong khoảng 1,5–2,5 cho thấy phần dư không có tự tương quan.
Bảng ANOVA: sự phù hợp của mô hình
Bảng này dùng kiểm định F cho giả thuyết H₀: tất cả hệ số hồi quy bằng 0.
- Sig. < 0,05: mô hình phù hợp, có ít nhất một biến độc lập tác động đến Y.
- Sig. ≥ 0,05: mô hình không có ý nghĩa thống kê, không nên diễn giải tiếp.
Đọc và diễn giải bảng kết quả (Model Summary, ANOVA, Coefficients)
Bảng Coefficients: tác động của từng biến
Bảng này hiển thị hệ số hồi quy B, sai số chuẩn của B, hệ số chuẩn hóa beta, giá trị t và mức ý nghĩa hai phía của t.
- B: Dùng để viết phương trình hồi quy. X tăng 1 đơn vị thì Y thay đổi trung bình B đơn vị (các biến khác giữ nguyên)
- Beta: So sánh mức độ ảnh hưởng giữa các biến: |Beta| càng lớn, tác động càng mạnh
- Sig.: Nhỏ hơn 0,05 nghĩa là biến có tác động có ý nghĩa thống kê
- VIF: Nhỏ hơn 10 nghĩa là không có đa cộng tuyến nghiêm trọng
Dấu của B cho biết chiều tác động: dương là cùng chiều, âm là ngược chiều. Biến có Sig. ≥ 0,05 thì không diễn giải.
Biểu đồ phần dư: histogram có hình chuông và các điểm trên P-P Plot bám đường chéo cho thấy phần dư phân phối chuẩn. Các điểm trên Scatterplot ZRESID–ZPRED phân tán ngẫu nhiên quanh 0 cho thấy giả định tuyến tính và phương sai không đổi được thỏa.
5. Cách khắc phục lỗi thường gặp khi phân tích hồi quy tuyến tính
Khi phân tích mô hình hồi quy tuyến tính, việc kết quả trông hợp lý trên bảng SPSS nhưng lại vi phạm giả định ngầm bên dưới không hề hiếm gặp. Hai “thủ phạm” thường gặp nhất là đa cộng tuyến và phương sai sai số thay đổi. Dưới đây là cách phát hiện và xử lý từng lỗi.
5.1. Lỗi đa cộng tuyến (Multicollinearity)
Bản chất: Các biến độc lập tương quan mạnh với nhau, thường do nhiều biến cùng đo lường những hiện tượng tương tự.
Dấu hiệu: VIF > 10, hoặc dấu của hệ số ngược với trực giác. Một dấu hiệu khác là R² cao nhưng nhiều biến không có ý nghĩa ở kiểm định t.
Hệ quả: Sai số chuẩn tăng, khiến tác động riêng của từng biến có thể bị che lấp. Tuy nhiên, khả năng dự báo của mô hình thường không bị ảnh hưởng.
Khắc phục:
- Loại bớt biến có VIF cao, giữ lại biến quan trọng hơn về lý thuyết.
- Gộp các biến đo cùng một khái niệm thành một nhân tố.
- Lấy độ lệch so với trung bình (centering) khi mô hình có biến bình phương hoặc biến tương tác.
- Dùng hồi quy Ridge hoặc hồi quy thành phần chính.
Lỗi đa cộng tuyến (Multicollinearity)
5.2. Lỗi phương sai sai số thay đổi (Heteroskedasticity)
Bản chất: Phương sai của phần dư thay đổi theo giá trị của X thay vì giữ ổn định.
Dấu hiệu: Biểu đồ ZRESID–ZPRED có hình loa hoặc hình nơ. Kiểm định Breusch–Pagan hoặc White có Sig. < 0,05.
Hệ quả: Hệ số vẫn không chệch, nhưng sai số chuẩn bị chệch. Vì vậy p-value và khoảng tin cậy không còn đáng tin.
Khắc phục:
- Biến đổi Y bằng log hoặc căn bậc hai để ổn định phương sai.
- Dùng sai số chuẩn vững (robust SE): giữ nguyên hệ số, chỉ hiệu chỉnh sai số chuẩn.
- Dùng hồi quy WLS: gán trọng số nhỏ hơn cho các quan sát có phương sai lớn. Penn State xác định đây là phương pháp dùng khi giả định phương sai không đổi của OLS bị vi phạm.
Tìm hiểu thêm: OLS
6. Ứng dụng mô hình hồi quy tuyến tính trong luận văn, khóa luận tốt nghiệp
Nhờ cách làm đơn giản và kết quả dễ diễn giải, mô hình hồi quy tuyến tính là một trong những phương pháp định lượng được dùng nhiều nhất trong luận văn và khóa luận tốt nghiệp. Dưới đây là những hướng ứng dụng phổ biến của mô hình hồi quy tuyến tính theo từng lĩnh vực:
- Quản trị kinh doanh, Marketing: phân tích các yếu tố như chất lượng sản phẩm, giá cả, thương hiệu, truyền miệng điện tử ảnh hưởng đến ý định mua hàng, sự hài lòng hay lòng trung thành của khách hàng.
- Quản trị nhân sự: đo lường tác động của lương thưởng, môi trường làm việc, phong cách lãnh đạo, cơ hội thăng tiến đến động lực làm việc, sự gắn kết hoặc ý định nghỉ việc của nhân viên.
- Tài chính, Ngân hàng: đánh giá ảnh hưởng của quy mô doanh nghiệp, đòn bẩy tài chính, thanh khoản, lạm phát đến hiệu quả kinh doanh (ROA, ROE) hoặc giá cổ phiếu.
- Kinh tế: nghiên cứu tác động của vốn đầu tư, lao động, trình độ học vấn đến tăng trưởng hay thu nhập, hoặc dự báo giá nhà theo diện tích và vị trí.
- Giáo dục: phân tích kết quả học tập theo thời gian tự học, phương pháp giảng dạy, cơ sở vật chất.
- Y tế công cộng, Môi trường: xem xét ảnh hưởng của chế độ sinh hoạt đến chỉ số sức khỏe, hoặc của mật độ giao thông và hoạt động công nghiệp đến mức độ ô nhiễm.
Ứng dụng mô hình hồi quy tuyến tính trong luận văn, khóa luận tốt nghiệp
Hy vọng bài viết trên đã giúp bạn hiểu rõ mô hình hồi quy tuyến tính từ A–Z: khái niệm, phương trình, các giả định cổ điển, cách chạy và đọc kết quả trên SPSS, cách xử lý lỗi đa cộng tuyến và phương sai thay đổi, cùng những hướng ứng dụng trong luận văn. Nếu bạn còn vướng ở bước xử lý dữ liệu, chạy mô hình hay hoàn thiện đề tài, Luận Văn 1080 cung cấp dịch vụ viết thuê nghiên cứu khoa học trọn gói, với đội ngũ chuyên gia giàu kinh nghiệm, quy trình bảo mật và cam kết chất lượng đến khi bạn hoàn thành.
Nguồn tài liệu:
- STAT 501, Lesson 1: Simple Linear Regression – Penn State: https://online.stat.psu.edu/stat501/Lesson01
- STAT 501, Lesson 5: Multiple Linear Regression – Penn State: https://online.stat.psu.edu/stat501/Lesson05
- STAT 501, Lesson 4: SLR Model Assumptions – Penn State: https://online.stat.psu.edu/stat501/Lesson04
- Checking Model Assumptions – AFIT STAT COE: https://www.afit.edu/STAT/statcoe_files/Model%20Building%20Process%20Part%201%20Checking%20Model%20Assumptions%20V2.pdf
- STAT 501, Lesson 12: Multicollinearity & Other Regression Pitfalls – Penn State: https://online.stat.psu.edu/stat501/Lesson12
 Share