
 5 Tháng mười một, 2026
OLS là phương pháp hồi quy phổ biến nhất trong nghiên cứu khoa học. Nó giúp nhà nghiên cứu đo được mức độ một biến số ảnh hưởng đến biến số khác. Bài viết dưới đây của Luận Văn 1080 sẽ giải thích cho bạn hiểu rõ nguyên lý, giả định, cách chạy và đọc kết quả hồi quy OLS, giúp bạn áp dụng chính xác vào luận văn, luận án. Cùng theo dõi nhé!
1. OLS là gì?
OLS (Ordinary Least Squares – phương pháp bình phương nhỏ nhất thông thường) là phương pháp dùng để ước lượng mối quan hệ giữa một biến phụ thuộc và một hay nhiều biến độc lập trong mô hình hồi quy tuyến tính. OLS làm cực tiểu tổng bình phương chênh lệch giữa giá trị thực tế của biến phụ thuộc và giá trị mà mô hình tuyến tính dự đoán. Nói cách khác, OLS tìm ra đường hồi quy khớp với dữ liệu quan sát tốt nhất.
Phương trình hồi quy OLS:
y = β₀ + β₁x₁ + β₂x₂ + … + βₖxₖ + ε
Trong đó:
- y: biến phụ thuộc (biến kết quả)
- x₁, x₂, …, xₖ: các biến độc lập (biến giải thích)
- β₀: hệ số chặn (intercept)
- β₁, β₂, …, βₖ: các hệ số hồi quy, cho biết y thay đổi bao nhiêu khi x tương ứng tăng 1 đơn vị
- ε: sai số (error term)
Mô hình chỉ có một biến độc lập gọi là hồi quy tuyến tính đơn. Mô hình có từ hai biến độc lập trở lên gọi là hồi quy tuyến tính bội. Cả hai đều là hồi quy OLS nếu các hệ số được ước lượng bằng phương pháp bình phương nhỏ nhất thông thường.
OLS là gì?
Tìm hiểu thêm: Kurtosis
2. Bài toán tối thiểu hóa và nguyên lý hoạt động của phương pháp OLS
Cốt lõi của OLS là một bài toán tối ưu: trong vô số đường thẳng có thể vẽ qua dữ liệu, chọn ra đường khớp tốt nhất, tức là đường có tổng bình phương phần dư nhỏ nhất.
Phần dư là gì?
Phần dư là sự chênh lệch giữa giá trị thực tế và giá trị của mô hình dự đoán:
eᵢ = yᵢ − ŷᵢ
Trên đồ thị, phần dư là khoảng cách theo chiều dọc từ điểm dữ liệu đến đường hồi quy. Điểm nằm trên đường có phần dư dương (eᵢ > 0), điểm nằm dưới đường có phần dư âm (eᵢ < 0).
Vì sao phải bình phương phần dư?
- Tránh triệt tiêu: hai phần dư +3 và −3 cộng lại bằng 0, nhưng sau khi bình phương thì tổng là 9 + 9 = 18. Mọi sai lệch đều được tính vào tổng.
- Phạt nặng sai số lớn: sai số 2 sau khi bình phương thành 4, còn sai số 10 thành 100. Vì vậy mô hình ưu tiên giảm những dự đoán lệch nhiều.
Lưu ý: cũng vì lý do này, OLS khá nhạy cảm với giá trị ngoại lai (outlier).
Bài toán tối thiểu hóa
OLS chọn các hệ số β̂₀ và β̂₁ sao cho tổng bình phương phần dư (SSR) nhỏ nhất:
min SSR = Σ eᵢ² = Σ (yᵢ − β̂₀ − β̂₁xᵢ)²
Lấy đạo hàm của SSR theo từng hệ số rồi cho bằng 0, ta được nghiệm:
- β̂₁ = Σ(xᵢ − x̄)(yᵢ − ȳ) / Σ(xᵢ − x̄)²
- β̂₀ = ȳ − β̂₁x̄
Với hồi quy bội, nghiệm viết dưới dạng ma trận là β̂ = (X′X)⁻¹X′y.
Đường hồi quy OLS luôn có hai tính chất: tổng phần dư bằng 0, và đường đi qua điểm trung bình (x̄, ȳ).
Bài toán tối thiểu hóa và nguyên lý hoạt động của phương pháp OLS
3. Các giả định cần có khi sử dụng phương pháp OLS
Để kết quả hồi quy OLS đáng tin cậy, dữ liệu cần đáp ứng 4 giả định dưới đây. Nếu vi phạm nghiêm trọng, mô hình có thể cho ước lượng sai lệch hoặc dự báo không chính xác.
Tính tuyến tính
Mối quan hệ giữa biến độc lập và biến phụ thuộc phải tuyến tính theo các hệ số β:
y = β₀ + β₁x₁ + … + βₖxₖ + ε
Nếu giả định bị vi phạm, mô hình sai dạng hàm và hệ số bị lệch. Có thể kiểm tra bằng biểu đồ phân tán hoặc kiểm định Ramsey RESET.
Tính độc lập của sai số
Các phần dư không được tương quan với nhau:
Cov(εᵢ, εⱼ) = 0, với i ≠ j
Vi phạm này gọi là tự tương quan, thường gặp ở dữ liệu chuỗi thời gian. Khi đó sai số chuẩn bị tính sai và kiểm định mất tin cậy. Có thể kiểm tra bằng kiểm định Durbin–Watson hoặc Breusch–Godfrey.
Phương sai đồng nhất
Phần dư phải có phương sai không đổi ở mọi mức giá trị của biến độc lập:
Var(ε | x) = σ²
Nếu biểu đồ phần dư xòe ra hình phễu, đó là dấu hiệu của phương sai sai số thay đổi. Khi đó hệ số vẫn không chệch, nhưng kiểm định t và F không còn chính xác. Có thể kiểm tra bằng kiểm định Breusch–Pagan hoặc White, và khắc phục bằng sai số chuẩn vững (robust SE).
Phân phối chuẩn của sai số
Phần dư nên tuân theo phân phối chuẩn:
ε ~ N(0, σ²)
Giả định này đặc biệt quan trọng khi mẫu nhỏ. Có thể kiểm tra bằng Q-Q plot, kiểm định Jarque–Bera hoặc Shapiro–Wilk.
Các giả định cần có khi sử dụng phương pháp OLS
Tìm hiểu thêm: Skewness là gì
4. Khi nào nên dùng hồi quy OLS?
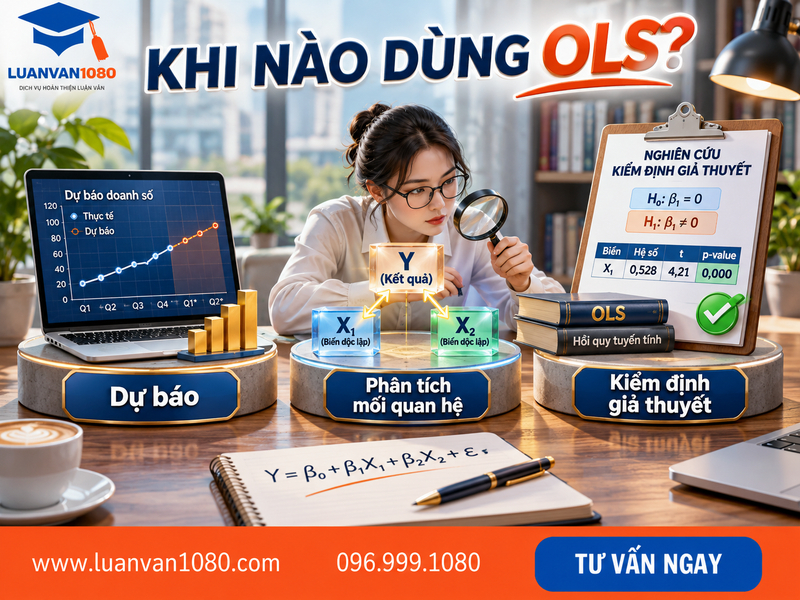
Hồi quy OLS phù hợp khi biến phụ thuộc là biến liên tục (doanh thu, thu nhập, điểm số…), mối quan hệ giữa các biến có dạng tuyến tính, và dữ liệu đáp ứng các giả định đã nêu ở mục 3. Khi thỏa mãn các điều kiện này, OLS có thể dùng cho ba mục đích chính dưới đây.
Dự báo
- OLS dùng các biến độc lập để ước tính giá trị tương lai của biến phụ thuộc, chẳng hạn doanh số, doanh thu hay xu hướng thị trường.
- Ví dụ: Dựa vào chi phí quảng cáo và giá bán, doanh nghiệp dự báo doanh số quý tới.
Phân tích mối quan hệ giữa các biến
- Hệ số β cho biết chiều hướng và mức độ tác động của từng biến độc lập lên biến phụ thuộc, khi các yếu tố khác giữ nguyên.
- Ví dụ: Mỗi năm đi học thêm làm thu nhập tăng trung bình bao nhiêu phần trăm?
Kiểm định giả thuyết nghiên cứu
- OLS giúp đánh giá một biến có tác động có ý nghĩa thống kê lên biến kết quả hay không, thông qua kiểm định t (từng hệ số) và kiểm định F (toàn bộ mô hình). Đây là ứng dụng phổ biến nhất trong luận văn, luận án và bài báo khoa học.
- Ví dụ: Kiểm định giả thuyết “Sự hài lòng trong công việc có tác động tích cực đến hiệu suất của nhân viên”.
Khi nào nên dùng hồi quy OLS?
5. Cách chạy hồi quy OLS trong SPSS, Stata, Eviews
Sau khi hiểu nguyên lý và các giả định của OLS, bước tiếp theo bạn cần biết là chạy mô hình trên phần mềm.
Sau đây Luận Văn 1080 sẽ hướng dẫn bạn từng bước chạy hồi quy OLS và kiểm định giả định trên từng phần mềm.
5.1. Chạy OLS trong SPSS
Bước 1: Mở hộp thoại hồi quy
Vào Analyze → Regression → Linear.
Bước 2: Khai báo biến
- Dependent: đưa biến phụ thuộc vào ô này.
- Independent(s): đưa các biến độc lập vào ô này.
- Method: chọn Enter để đưa tất cả biến vào mô hình cùng lúc.
Bước 3: Chọn thống kê kiểm định giả định
- Bấm Statistics rồi tích chọn Estimates, Model fit, Collinearity diagnostics (cho ra chỉ số VIF) và Durbin–Watson.
- Bấm Plots: đưa ZRESID vào trục Y và ZPRED vào trục X để kiểm tra phương sai sai số. Tích thêm Histogram và Normal probability plot để kiểm tra phân phối chuẩn.
Bước 4: Bấm OK và đọc kết quả
5.2. Chạy OLS trong Eviews
Bước 1: Vào Quick → Estimate Equation.
Bước 2: Nhập phương trình theo thứ tự biến phụ thuộc, hằng số c, rồi các biến độc lập:
y c x1 x2 x3
Bước 3: Ở mục Method, chọn LS – Least Squares rồi bấm OK. Hồi quy đơn phương trình tiêu chuẩn trong Eviews được ước lượng bằng phương pháp bình phương nhỏ nhất. Cũng có thể gõ trực tiếp lệnh ls y c x1 x2 x3 vào cửa sổ lệnh.
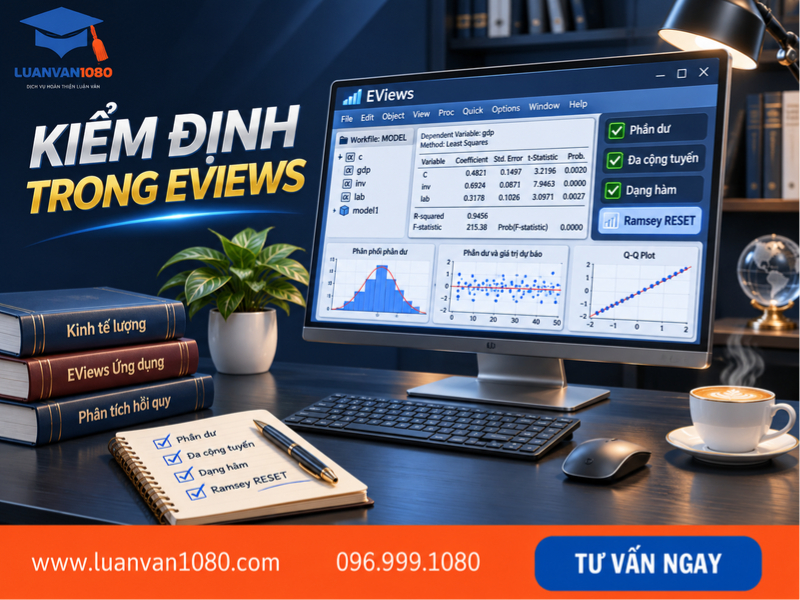
Bước 4: Kiểm định giả định ngay trong cửa sổ kết quả:
- Phân phối chuẩn: View → Residual Diagnostics → Histogram – Normality Test
- Tự tương quan: View → Residual Diagnostics → Serial Correlation LM Test
- Phương sai sai số thay đổi: View → Residual Diagnostics → Heteroskedasticity Tests
- Đa cộng tuyến: View → Coefficient Diagnostics → Variance Inflation Factors
- Dạng hàm: View → Stability Diagnostics → Ramsey RESET Test
Chạy OLS trong Eviews
5.3. Chạy OLS trong Excel
Bước 1: Chuẩn bị dữ liệu
Sắp xếp dữ liệu theo cột: một cột cho biến phụ thuộc và một hoặc nhiều cột liền kề nhau cho các biến độc lập. Đảm bảo không có ô trống trong dữ liệu.
Bước 2: Bật Analysis ToolPak
Vào File → Options → Add-ins. Tại ô Manage, chọn Excel Add-ins rồi bấm Go. Tích chọn Analysis ToolPak và bấm OK.
Bước 3: Chạy hồi quy
Vào Data → Data Analysis, chọn Regression rồi bấm OK. Trong hộp thoại:
- Input Y Range: chọn cột biến phụ thuộc.
- Input X Range: chọn cột (hoặc các cột) biến độc lập.
- Labels: tích chọn nếu vùng dữ liệu có dòng tiêu đề.
- Output Range / New Worksheet Ply: chọn nơi xuất kết quả.
- Residuals / Residual Plots: tích chọn để xem phần dư.
Bước 4: Đọc kết quả
Tìm hiểu thêm: Smart PLS
6. Cách đọc và đánh giá kết quả hồi quy OLS
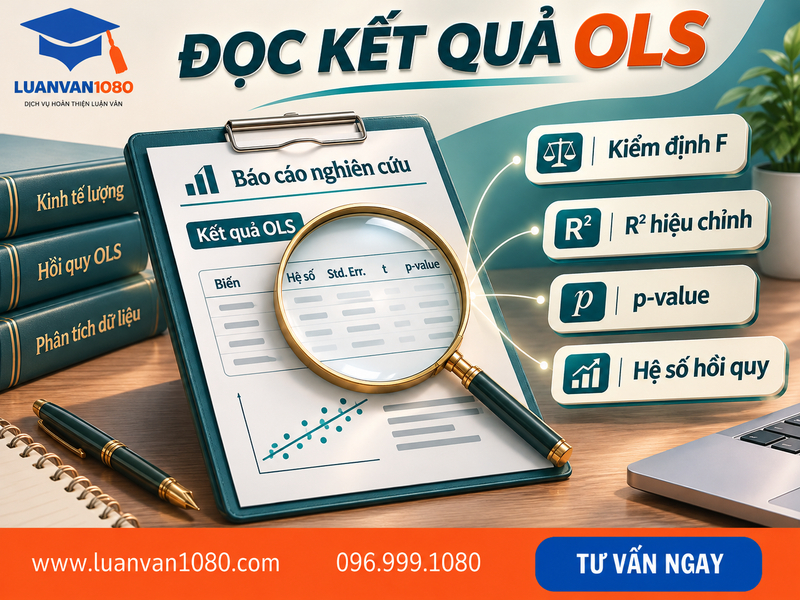
Bảng kết quả hồi quy OLS có rất nhiều con số, nhưng bạn chỉ cần đọc theo 4 bước dưới đây.
Bước 1: Đánh giá ý nghĩa của mô hình
Xem p-value của kiểm định F (Sig. trong bảng ANOVA của SPSS, Prob > F trong Stata). Giả thuyết H₀ của kiểm định là tất cả hệ số đồng thời bằng 0.
- p < 0,05: mô hình có ý nghĩa thống kê.
- p ≥ 0,05: mô hình chưa phù hợp, cần xem lại các biến.
Bước 2: Đánh giá mức độ giải thích
R² hiệu chỉnh (Adj R²) cho biết các biến độc lập giải thích được bao nhiêu phần trăm sự biến thiên của biến phụ thuộc. Adj R² càng cao càng tốt, nhưng không có ngưỡng bắt buộc. Với dữ liệu chéo, R² thấp vẫn khá phổ biến.
Bước 3: Xác định biến có ý nghĩa thống kê
So sánh p-value (Sig. hoặc P > |t|) của từng biến:
- < 0,01: Có ý nghĩa ở mức 1%
- < 0,05: Có ý nghĩa ở mức 5%
- < 0,10: Có ý nghĩa ở mức 10%
- ≥ 0,10: Không có ý nghĩa thống kê
Bước 4: Diễn giải hệ số hồi quy
Với điều kiện các yếu tố khác không đổi:
- Dấu của hệ số: (+) là tác động cùng chiều, (−) là ngược chiều.
- Độ lớn: X tăng 1 đơn vị thì Y thay đổi β đơn vị.
- Hệ số chuẩn hóa (Beta): dùng để so sánh mức độ tác động giữa các biến có đơn vị khác nhau.
Cách đọc và đánh giá kết quả hồi quy OLS
7. Hạn chế của phương pháp OLS
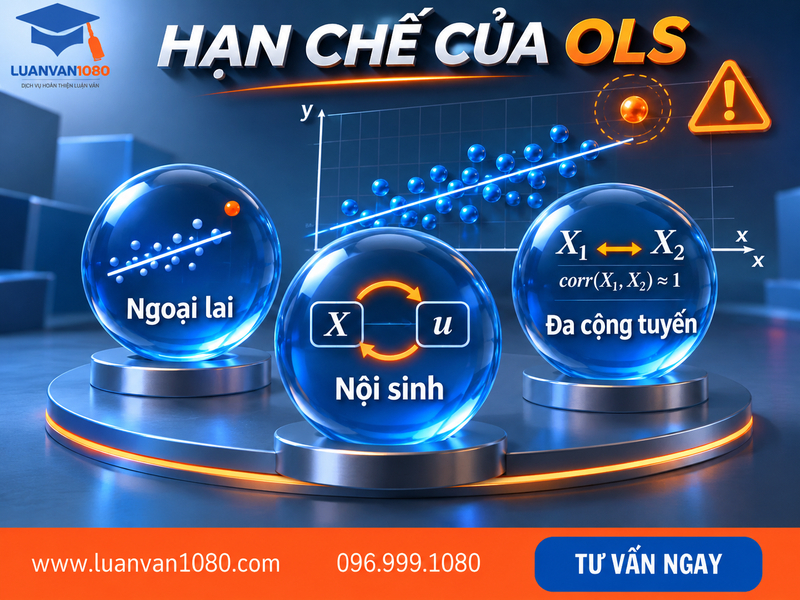
OLS đơn giản, minh bạch và dễ diễn giải, nhưng không phải lúc nào cũng là lựa chọn tối ưu. Khi dữ liệu vi phạm giả định hoặc bài toán có đặc thù riêng, cần chuyển sang phương pháp phù hợp hơn để kết quả đáng tin cậy.
- Nhạy cảm với giá trị ngoại lai: OLS bình phương phần dư, nên những sai số lớn bị phạt rất nặng. Chỉ một vài điểm dữ liệu bất thường cũng có thể kéo lệch toàn bộ đường hồi quy.
- Chỉ phù hợp với quan hệ tuyến tính: Nếu quan hệ thực tế có dạng cong, phi tuyến hoặc có ngưỡng, OLS sẽ ước lượng sai bản chất mối quan hệ.
- Bị chệch khi có biến nội sinh: Nếu mô hình bỏ sót biến quan trọng, có sai số đo lường hoặc quan hệ nhân quả hai chiều, hệ số OLS sẽ chệch và không nhất quán. Đây là hạn chế nghiêm trọng nhất trong nghiên cứu nhân quả.
- Kém hiệu quả khi sai số vi phạm giả định: Phương sai sai số thay đổi hoặc tự tương quan làm sai số chuẩn bị tính sai, nên các kiểm định t và F mất tin cậy.
- Thiếu ổn định khi có đa cộng tuyến: Khi các biến độc lập tương quan mạnh với nhau, hệ số dao động lớn và có thể đổi dấu bất thường.
- Không phù hợp với một số loại biến phụ thuộc: Đó là biến nhị phân (Có/Không), biến đếm (số lần, số sự kiện) hoặc biến bị chặn (chi tiêu không âm). Với các biến này, OLS có thể cho giá trị dự báo vô lý, ví dụ xác suất lớn hơn 1.
- Bỏ qua đặc điểm riêng trong dữ liệu bảng: Pooled OLS xem mọi đối tượng là đồng nhất, nên dễ chệch khi các đối tượng có khác biệt không quan sát được.
Hạn chế của phương pháp OLS
Hy vọng bài viết trên đã giúp bạn hiểu rõ OLS là gì, từ nguyên lý tối thiểu hóa tổng bình phương phần dư, các giả định cần đáp ứng, cách chạy mô hình trên các phần mềm cho đến cách đọc và đánh giá kết quả hồi quy. Nếu bạn gặp khó khăn khi chạy mô hình hay viết chương kết quả nghiên cứu, hãy liên hệ Luận Văn 1080. Đội ngũ chuyên gia giàu kinh nghiệm về kinh tế lượng của chúng tôi cung cấp dịch vụ viết thuê luận văn, hỗ trợ xử lý số liệu chuyên nghiệp và bảo mật tuyệt đối.
Nguồn tài liệu:
- Ordinary least squares – Wikipedia: https://en.wikipedia.org/wiki/Ordinary_least_squares
- Linear regression (mục Applications) – Wikipedia: https://en.wikipedia.org/wiki/Linear_regression
 Share